比特币的内在价值,核心不在于某个机构承诺兑付,也不等同于短期市场价格,而在于它把稀缺性、开放式网络、密码学验证和全球结算能力组合成了一套无需中心管理者的数字货币系统。价格会受流动性、情绪、宏观政策和杠杆交易影响,内在价值则更接近这套系统能够持续提供什么功能,以及用户愿意为这些功能支付多少成本。
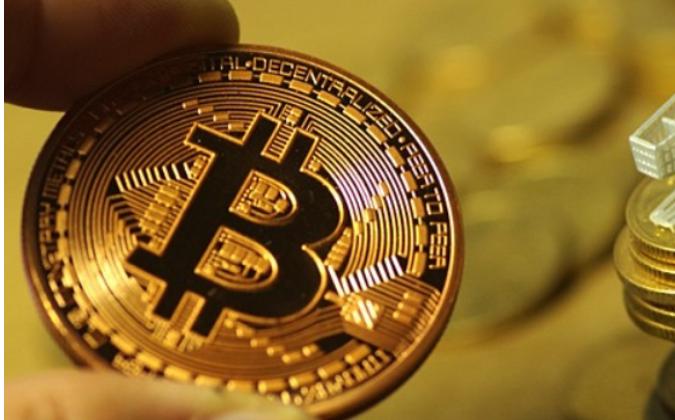
去中心化是比特币价值的重要底座。传统支付通常依赖银行、清算机构或平台完成记账与仲裁,比特币则通过点对点网络、数字签名和工作量证明处理双重支付问题,交易记录由多个节点共同验证。用户可以自行持有私钥,不必把资产完全交给单一金融机构,这种自托管能力在跨境转移、资本管制或银行服务不稳定的环境中更具现实意义。它并非让交易天然免费或绝对安全,但确实提供了另一种不依赖单一中介的结算路径。
稀缺性构成了比特币被称为数字黄金的另一层基础。协议按照预设规则发行新币,区块补贴大约每产生21万个区块减半,理论供应量趋近2100万枚。2024年减半后,单个区块的新增补贴降至3.125枚,比特币的新增供给增速进一步下降。2100万并不是脱离共识就永远不可改变的自然规律,若未来网络参与者接受硬分叉,规则理论上存在调整可能。更准确的说法是:比特币拥有透明、可验证且极难被单方面改变的货币政策,而不是绝对意义上的固定稀缺。
工作量证明则赋予这种稀缺性现实的安全成本。矿工需要投入 ASIC 矿机、电力和运维资源竞争记账权,攻击者若想重写历史区块,不仅要重新完成对应的计算,还要追赶后来区块累积的算力。能源消耗因此常被批评为低效,但从资产价值角度看,它也意味着网络安全并非依靠一纸承诺,而是由持续发生的真实成本支撑。区块奖励逐步下降后,交易手续费的重要性会不断上升,链上结算需求能否形成稳定费用市场,将影响比特币长期安全预算。

比特币还有难以用单一财务指标衡量的网络效应。钱包、交易所、托管机构、支付工具、矿工和开发者共同构成使用生态,接受者越多,流动性和可转移性通常越强;节点能够独立验证规则,公开账本又让供应、交易和地址活动具备可审计特征。这些能力并不保证价格只涨不跌,也不能证明比特币适合所有投资者。真正理性的判断,应把内在价值与市场估值分开:前者来自去中心化结算、抗审查、自托管、可验证稀缺和网络安全,后者还叠加了预期、资金流、监管环境与风险偏好。